


Droit des rémunérations et de la protection sociale
Cabinet d’avocats de référence
en droit des rémunérations
et de la protection sociale


Compétences & services
astella avocats est un cabinet de niche dédié aux employeurs ainsi qu’aux professionnels de la rémunération et de la protection sociale (tels que les organismes assureurs ou les courtiers et conseils).
Nous avons à cœur de simplifier des sujets de plus en plus techniques, de toujours trouver une solution pragmatique, et d’aller au-delà de vos attentes habituelles.
C’est pourquoi notre accompagnement ne se limite jamais à « dire le droit » : nos solutions sont en phase avec vos contraintes opérationnelles, fondées sur des arbitrages de risque, synthétiques et accessibles sur le fond comme sur la forme (legal design).
Ces méthodes de travail nous permettent d’atteindre une haute qualité de service et de proposer une forte valeur ajoutée que ce soit en conseil, en formation ou en contentieux.
Conscients que vous devez pouvoir budgéter et maîtriser vos coûts, nous proposons plusieurs modalités tarifaires selon la nature de nos interventions : le forfait (prix fixe), la facturation au temps passé (le cas échéant, avec prix plafonné), l’abonnement (achat d’un volume de prestations à un tarif préférentiel) ou encore l’honoraire de résultats.
Actionnariat salarié
Avantages en nature et en espèces
Partage de la valeur
et épargne salariale
Frais professionnels
Indemnités de départ
Retraite et
fin de carrière
Paie et
charges sociales
Frais de santé, prévoyance et assurance de personnes
Rapports
avec les URSSAF
Rémunération
des dirigeants
Rémunérations variables
et réglementées
Mobilité internationale
Sécurité sociale

Découvrez des exemples concrets de notre accompagnement en sélectionnant un champ de compétence dans la constellation.
Directement tirés de notre expérience quotidienne, faites défiler aléatoirement des problématiques auxquelles nous avons répondu ou des services que nous avons fournis.
Actionnariat salarié
Il s’agit de mécanismes facultatifs permettant à tout ou partie des salariés et dirigeants de devenir actionnaires de l’entreprise. Les formes très différentes qu’ils peuvent prendre ont des incidences considérables sur leur coût pour l’employeur, le traitement social et fiscal pour les parties, ou encore sur le capital et la gouvernance. Nous vous accompagnons dans le choix de ces dispositifs, dans leur mise en place et dans leur mise en œuvre sécurisée vis-à-vis des bénéficiaires, des URSSAF et de l’administration fiscale.
Nous vous accompagnons dans le cadre de la mise en place, de la gestion ou de la transformation de vos fonds communs de placement d’entreprise (FCPE) d’actionnariat salarié.
Sur le fil astella, le 27 mars 2024BSPCE : le BOFIP vient d’être assoupli concernant les modalités de fixation du prix d’acquisition des actions
Sur le fil astella, le 17 juin 2025Avantages d’actionnariat salarié : pas d’indemnisation du salarié en cas de transfert du contrat de travail faisant perdre le bénéfice d’actions gratuites (AGA)
Les avantages liés à l’actionnariat salarié sont-ils pris en compte pour le calcul des diverses indemnités versées lors de la rupture du contrat de travail ?
Quels sont les impacts en matière de gouvernance et de dilution du capital d’attributions d’actions (AGA) ou de stock options (SO) ? D’augmentations de capital (AK) ou les cessions de titres (ESPP) réservées aux salariés ?
Les avantages liés à l’actionnariat salarié sont-ils pris en compte pour le calcul des budgets du comité social et économique (CSE) ?
Sur le fil astella, le 23 juillet 2025Actionnariat salarié et management packages : premiers commentaires administratifs sur le nouveau traitement social et fiscal
Comment traiter en paie française les avantages d’actionnariat salariés issus de plans étrangers (restricted stock unit (RSU), employee stock purchase plan (ESPP), etc.) ? Qu’est-ce qu’un gross-up (rebrutalisation) ? Un sell to cover ?
Quel est le traitement social et fiscal d’actions attribuées gratuitement (AGA) à des salariés exerçant leur activité à l’étranger ?
Nous adaptons les plans étrangers d’attribution d’actions (AGA) au cadre juridique français.
Comment utiliser le mécanisme du fonds commun de placement d’entreprise (FCPE) de reprise ou de rachat pour compléter un management package ?
Nous formons vos équipes paie et ressources humaines afin qu’elles puissent répondre aux questions de vos collaborateurs et leur expliquer ces dispositifs, mais aussi adopter les bonnes pratiques (sécurisantes vis-à-vis des salariés et des URSSAF).
Sur le fil astella, le 22 mai 2024Avantages d’actionnariat salarié : dans un arrêt du 22 mai 2024, la Cour de cassation écarte à nouveau la prise en compte d’actions attribuées aux salariés (« AGA ») dans une assiette de calcul d’indemnités de rupture
Comment déclarer les gains issus d’actions attribuées gratuitement (AGA) ? De stock options (SO) ? De bons de souscription de parts de créateur d’entreprise (BSPCE) ?
Dans quels cas dois-je informer ou consulter le comité social et économique (CSE) en matière d’actionnariat salarié ? Quels sont les risques y afférents ?
Comment choisir entre la détention d’actions « en direct » ou par l’intermédiaire d’un fonds commun de placement d’entreprise (FCPE) d’actionnariat salarié ?
Quelles contraintes supplémentaires doivent être respectées en cas d’attribution d’avantages d’actionnariat salarié aux dirigeants ?
Quels mécanismes d’actionnariat salarié coûtent davantage à l’entreprise qu’aux bénéficiaires ? Et inversement ? Lesquels garantissent un gain aux bénéficiaires ou lui font prendre un risque financier ?
En quoi certains management packages sont-ils plus risqués que d’autres ?
Comment fonctionnent les abondements en actions de l’entreprise au plan d’épargne entreprise (PEE), bénéficiant d’un taux de forfait social préférentiel à 10 % ?
Sur le fil astella, le 15 novembre 2023Avantages d’actionnariat salarié : avec un arrêt du 15 novembre 2023, la Cour de cassation poursuit la construction de sa jurisprudence relative à leur prise en compte dans l’assiette de calcul des indemnités de rupture
Dans quelles conditions les salariés d’une société sœur ou filiale peuvent-ils devenir actionnaires d’une société sœur ou mère ?
Comment utiliser les conditions de présence et de performance pour encadrer le bénéfice des dispositifs d’actionnariat salarié ?
Nous défendons votre entreprise à l’égard des URSSAF en matière de plan d’attributions d’actions (AGA) : remboursement de contributions patronales indues, preuve de la conformité d’un plan étranger avec le cadre juridique français, aménagement des sanctions pour violation des obligations déclaratives, etc.
Nous vous accompagnons dans le cadre de la gouvernance de vos fonds communs de placement d’entreprise (FCPE) d’actionnariat salarié (rôle du conseil de surveillance, élection des représentants des porteurs de parts, modification du règlement, etc.).
Dans les sociétés non-cotées, comment encadrer la liquidité des actions, leurs modalités de valorisation, organiser la stabilité de l’actionnariat ou encore la transmission de l’entreprise (pactes d’actionnaires, etc.) ?
Quelles sont les passerelles entre attribution d’actions (AGA) ou de stock options (SO) et plan d’épargne d’entreprise (PEE) ? Quels en sont les avantages fiscaux ?
Quelles peuvent être les conséquences d’un licenciement sans cause réelle et sérieuse ayant privé le salarié du bénéfice de dispositifs d’actionnariat salarié ?
Comment fonctionnent les augmentations de capital (AK) ou les cessions de titres (ESPP) réservées aux salariés de l’entreprise ?
L’entreprise peut-elle définir librement les bénéficiaires d’attributions d’actions (AGA) ou de stock options (SO) ? D’augmentations de capital (AK) ou de cessions de titres (ESPP) réservées aux salariés ?
Quel est le rôle du plan d’épargne d’entreprise (PEE) dans les dispositifs d’actionnariat salarié ?
Quelles alternatives à l’actionnariat salarié permettent de préserver la gouvernance et le capital de la société (plan de partage de la valorisation de l’entreprise (PPVE), contrat de partage de plus-value de cession (CPPVC), phantom shares, etc.) ?
Nous rédigeons ou améliorons les actes de mise en place de vos dispositifs (plans et règlements, etc.). Notre expérience nous permet de fournir des actes totalement sécurisés (notamment au regard de vos engagements financiers et des conditions d’exonération) et évolutifs (anticipant les difficultés pouvant survenir et limitant les besoins de modifications ultérieures). Nous apportons également un soin particulier à la lisibilité et la clarté de ces actes (legal design).
Nous vous accompagnons dans le cadre de l’élection, au conseil d’administration de votre société, des administrateurs représentant les salariés actionnaires (ARSA).
Sur le fil astella, le 12 janvier 2024Actionnariat salarié : le ministère du travail diffuse un « questions / réponses » relatif aux FCPE (fonds communs de placement d’entreprise) de reprise ou de rachat
Pourquoi l’attribution de stock options (SO) est-elle considérée comme peu avantageuse d’un point de vue de son traitement social et fiscal ?
Quelles sont les obligations déclaratives en matière d’attribution d’actions (AGA) ? De stock options (SO) ? De bons de souscription de parts de créateur d’entreprise (BSPCE) ?
Savez-vous que les bons de souscription de parts de créateur d’entreprise (BSPCE) sont une forme de stock options (SO) pouvant être attribuée dans des conditions sociales et fiscales bien plus avantageuses, et concernent en réalité de nombreuses entreprises et l’ensemble de leurs salariés ?
Avantages en nature et en espèces
Véhicules de fonction, réductions tarifaires, titres restaurant, frais de transport, maintien de salaire, compte épargne temps (CET)… : la liste des avantages divers dont peut bénéficier le personnel d’une entreprise est pratiquement illimitée. Nous vous aidons à sécuriser vos pratiques en la matière, vis-à-vis des URSSAF et de vos salariés.
Quels sont les avantages devant être institués par accord collectif ou décision unilatérale de l’employeur ?
Dans quelles conditions les avantages attribués par le comité social et économique (CSE) peuvent-ils être exonérés de charges sociales et d’impôt sur le revenu ? Quels sont les points d’attention à anticiper en vue d’un contrôle de l’URSSAF ?
Un salarié peut-il voire doit-il bénéficier des mêmes avantages en nature au titre des jours pendant lesquels il est en télétravail ?
Quelles sont les règles encadrant le financement patronal des restaurants d’entreprise et conditionnant son exonération de charges sociales et d’impôt sur le revenu ? Quels sont les points d’attention à anticiper en vue d’un contrôle de l’URSSAF ?
Comment évaluer correctement l’avantage en nature « véhicule » (mise à disposition de véhicules aux salariés, achetés ou loués, avec ou sans prise en charge du carburant, etc.) ? Quels sont les éléments à conserver en vue d’un contrôle de l’URSSAF ?
Comment une entreprise peut-elle récupérer une prime d’arrivée (welcome bonus) versée à un salarié ayant quitté l’entreprise avant une certaine date ?
Quels sont les différents dispositifs permettant de prendre en charge en tout ou partie les frais de transport des salariés entre leur domicile et leur lieu de travail (forfait mobilités durables, prime de carburant, prise en charge des abonnements aux transports en commun, etc.) ? Quels sont les points d’attention à anticiper en vue d’un contrôle de l’URSSAF ?
Dans quelles conditions une prime versée à l’occasion de la remise de la médaille du travail peut-elle être exonérée de charges sociales ?
Quelles sont les précautions à prendre pour que les séminaires d’entreprise ne soient pas qualifiés d’avantage en nature par une URSSAF ?
Sur le fil astella, le 22 janvier 2020Financement patronal des régimes de protection sociale complémentaire et budget des activités sociales et culturelles du comité social et économique (CSE)
Sur le fil astella, le 30 juillet 2024Avantages accordés par le CSE : les URSSAF n’admettront plus de condition d’ancienneté à partir du 1er janvier 2026
Sur le fil astella, le 7 juillet 2022Prime de partage de la valeur (PPV) : l’article 1er du projet de loi « protection du pouvoir d’achat » présenté cet après-midi en Conseil des ministres réforme la prime « Macron »
Le financement par l’employeur de crèches d’entreprises ou de réservations de berceaux peut-il être exonéré de charges sociales ?
À la suite du transfert des salariés d’une entreprise à une autre (par exemple en cas de fusion-absorption), les avantages en nature continuent-ils à s’appliquer aux salariés transférés ? Selon quelles modalités et pour quelle durée ?
Quel est le traitement en paie des indemnités de non-concurrence ?
Nous rédigeons ou revoyons vos accords collectifs instituant un compte épargne temps (CET).
Nous formons vos équipes paie et ressources humaines afin qu’elles puissent répondre aux questions de vos collaborateurs et leur expliquer ces dispositifs, mais aussi adopter les bonnes pratiques (sécurisantes vis-à-vis des salariés et des URSSAF).
En quoi consiste la création d’un « groupe fermé » de salariés bénéficiaires d’un avantage social à la suite d’un transfert de salariés ?
Nous rédigeons ou améliorons les actes de mise en place de vos dispositifs (accords collectifs, décisions unilatérales, règlements, etc.). Notre expérience nous permet de fournir des actes totalement sécurisés (notamment au regard de vos engagements financiers et des conditions d’exonération) et évolutifs (anticipant les difficultés pouvant survenir et limitant les besoins de modifications ultérieures). Nous apportons également un soin particulier à la lisibilité et la clarté de ces actes (legal design).
Sur le fil astella, le 12 mars 2025Avantages en nature « véhicule » : bonne nouvelle concernant la date d’effet de l’augmentation des évaluations forfaitaires
Dans quelles conditions puis-je offrir à mes salariés des réductions sur les produits de l’entreprise en franchise de charges sociales ? Et sur les produits invendus ? Quels sont les points d’attention à anticiper en vue d’un contrôle de l’URSSAF ?
Quelles sont les règles encadrant l’attribution de tickets restaurant et conditionnant l’exonération de charges sociales et d’impôt sur le revenu du financement patronal ?
Sur le fil astella, le 27 février 2025Avantages en nature « véhicule » : augmentation significative des évaluations forfaitaires et abrogation de l’arrêté du 10 décembre 2002
En quoi consiste l’obligation patronale de maintien de salaire ? Comment déterminer celle applicable à l’entreprise ? Quelle est son articulation avec les indemnités journalières de la sécurité sociale (IJSS) et les indemnités journalières complémentaires de prévoyance (IJC) ? Peut-elle être couverte par un contrat d’assurance et avec quelles précautions ?
Quel est le sort du compte épargne-temps (CET) en cas de transfert des salariés d’une entreprise à une autre (par exemple en cas de fusion-absorption) ?
Comment l’entreprise peut-elle financer les activités sportives des salariés en franchise de charges sociales ?
Quel est le traitement en paie de prêts sans intérêt (dits prêts « gratuits » ou « à taux réduits ») octroyés aux salariés ? Quelles précautions doivent être prises ?
Quel est le traitement en paie d’une indemnité d’occupation du domicile ?
Partage de la valeur
et épargne salariale
Il s’agit de dispositifs obligatoires ou facultatifs, procurant aux salariés et dirigeants des rémunérations immédiates ou différées, variant souvent selon les résultats ou les performances de l’entreprise, et permettant généralement de constituer une épargne. Nous vous accompagnons dans le choix de ces mécanismes, dans leur mise en place et dans leur mise en œuvre sécurisée vis-à-vis des salariés et des URSSAF.
Quel est le traitement social et fiscal de la participation ou de l’intéressement versés à des salariés travaillant à l’étranger ?
Nous rédigeons des notes et guides destinés aux salariés expliquant de façon pédagogique le fonctionnement des différents dispositifs de partage de la valeur en vigueur dans votre entreprise.
Sur le fil astella, le 18 février 2026Plan d’épargne retraite (PER) : près de 7 ans apres la loi « PACTE », les premiers commentaires de l’administration fiscale sont publiés au BOFIP
En cas de transferts de salariés, qu’advient-il des contrats passés par leur précédente entreprise avec ses prestataires d’épargne salariale (teneurs de compte, etc.) ?
En quoi consiste l’obligation de prise en charge des frais de tenue de compte sur les plans d’épargne d’entreprise (PEE) et plans d’épargne retraite (PER) collectifs ? Quels autres frais sont applicables ?
En quoi consiste l’obligation d’ouvrir, avant le 30 juin 2024, une négociation sur les conséquences en matière de partage de la valeur d’une augmentation exceptionnelle des bénéfices ? Quel sont les risques pouvant être encourus ?
À l’instar de l’intéressement, existe-t-il des dates limites de mise en place pour la participation ou pour les plans d’épargne (plan d’épargne d’entreprise (PEE) et plan d’épargne retraite (PER) collectif ?
Quelles sont les synergies entre la participation, l’intéressement et la prime de partage de la valeur (PPV) d’une part, et les plans d’épargne (plans d’épargne d’entreprise (PEE) et plans d’épargne retraite (PER) collectifs) d’autre part ?
Sur le fil astella, le 31 octobre 2025Comment réussir le partage de la valeur ?
En quoi consiste l’examen des accords et décisions unilatérales à la suite de leur dépôt obligatoire ? En quoi peut-il grandement sécuriser les exonérations sociales et fiscales applicables aux sommes versées et comment l’exploiter ?
Sur le fil astella, le 19 février 2026Partage de la valeur : illustration d’un redressement URSSAF en cas de mauvaise répartition de la participation
Quelles sont les modalités de prescription de l’action des salariés en paiement de la participation, de l’intéressement ou de l’abondement ?
En quoi les suppléments de participation ou d’intéressement sont-ils extrêmement utiles ?
Les salariés travaillant à l’étranger doivent-ils bénéficier des dispositifs de partage de la valeur ? Selon quelles modalités ?
Quelles sont les conditions à remplir pour que les dirigeants sans contrat de travail puissent bénéficier des dispositifs de partage de la valeur ?
Selon quels critères la prime de partage de la valeur (PPV) peut-elle être réservée à certains salariés de l’entreprise ?
À partir de quand suis-je dans l’obligation de verser de la participation à mes salariés ?
En quoi les transferts de salariés peuvent-ils avoir une incidence favorable ou défavorable sur les modalités de calcul des effectifs de l’entreprise et donc sur l’obligation de mettre en place de la participation ou sur les exonérations de forfait social ?
En matière de sociétés d’investissement à capital variable (SICAV) et de fonds communs de placement d’entreprise (FCPE), les prestations de gestion sont-elles soumises à la taxe sur la valeur ajoutée (TVA) ? Et leur commercialisation ?
Dans quels cas dois-je informer ou consulter le comité social et économique (CSE) en matière de partage de la valeur ? Quels sont les risques y afférents ?
Quand et comment tirer les conséquences en matière de participation ou d’intéressement d’une rectification fiscale des résultats de l’entreprise ?
En matière d’offre financière proposée dans le cadre d’un plan d’épargne (plan d’épargne d’entreprise (PEE) et plan d’épargne retraite (PER) collectif), que sont les sociétés d’investissement à capital variable (SICAV) et les fonds communs de placement d’entreprise (FCPE) ?
Quelles sont les conséquences de la rupture du contrat de travail pour les bénéficiaires de dispositifs de partage de la valeur ?
Sur le fil astella, le 16 décembre 2024Fin de la prime de partage de la valeur (PPV) à défaut de LFSS pour 2025 ?
Les décisions unilatérales instituant des plans d’épargne salariale (plans d’épargne d’entreprise (PEE) et plans d’épargne retraite (PER) collectifs) doivent-elles être remises aux salariés ? Selon quelles modalités ?
Quelles sont les particularités de la mise en place de la participation au sein d’une unité économique et sociale (UES) ?
Quels documents le teneur de compte mettant en œuvre un plan d’épargne (plan d’épargne d’entreprise (PEE) et plan d’épargne retraite (PER) collectif) peut-il exiger des salariés souhaitant réaliser un déblocage anticipé de leur épargne ?
Comment les branches professionnelles peuvent-elles mettre en place des dispositifs d’épargne salariale « clef en main » ?
Y a-t-il des règles à respecter pour modifier des modalités d’abondement au sein d’un plan d’épargne (plan d’épargne d’entreprise (PEE) et plan d’épargne retraite (PER) collectif) mis en place unilatéralement ?
Comment compléter un dispositif d’intéressement par un intéressement de projet spécifique à certains salariés ?
En quoi consiste les accords de groupe de participation ou d’intéressement ? Comment les conclure ? Quelles en sont les clauses spécifiques ?
Dans quelles conditions les dispositifs de partage de la valeur peuvent-ils être mis en place unilatéralement ?
Quelles sont les conséquences de la suspension du contrat de travail (arrêt de travail, congé sans solde, congé de reclassement ou de mobilité, etc.) pour les bénéficiaires de dispositifs de partage de la valeur ?
Quels sont les critères de performance extra-financière et/ou liés à la responsabilité sociale de l’entreprise (RSE) pouvant être utilisés dans un dispositif d’intéressement ?
Quel est le rôle du plan d’épargne d’entreprise (PEE) dans les dispositifs d’actionnariat salarié ?
Quelles solutions permettent d’instituer, après le 30 juin, un dispositif d’intéressement applicable immédiatement ?
Quelles rédactions d’accords ou de règlements unilatéraux permettent de faire évoluer facilement les dispositifs sans modification systématique de l’acte de mise en place ?
Nous rédigeons ou améliorons les différents documents contractuels de la relation entre entreprise et teneur de compte (convention de tenue de compte, etc.). Notre expérience nous permet de fournir des actes totalement sécurisés pour les parties et évolutifs (anticipant les difficultés pouvant survenir et limitant les besoins de modifications ultérieures). Nous apportons également un soin particulier à la lisibilité et la clarté de ces actes (legal design).
Nous proposons aux professionnels de l’épargne salariale une veille novatrice et ergonomique des textes conventionnels en matière de participation, intéressement et plans d’épargne, en amont de leur publication sur Légifrance. Elle permet de rester informé le plus rapidement possible, dans chaque branche, de la signature de nouveaux textes, de leur extension et de leur agrément.
Après le 1er janvier 2024, dans quelles conditions la prime de partage de la valeur (PPV) peut-elle encore être exonérée de toute charge sociale et d’impôt sur le revenu ?
Sur le fil astella, le 5 juin 2025Partage de la valeur : quelques rappels pour les entreprises amenées à mettre en place ou renouveler leur intéressement d’ici le 30 juin
Nous rédigeons ou améliorons les actes de mise en place de vos dispositifs (accords ou règlements). Notre expérience nous permet de fournir des actes totalement sécurisés (notamment au regard de vos engagements financiers et des conditions d’exonération) et évolutifs (anticipant les difficultés pouvant survenir et limitant les besoins de modifications ultérieures). Nous apportons également un soin particulier à la lisibilité et la clarté de ces actes (legal design).
En quoi consiste l’abondement unilatéral, à l’ouverture du plan ou périodiquement, sur les plans d’épargne retraite (PER) collectifs ?
Dans le cadre d’un plan d’épargne (plan d’épargne d’entreprise (PEE) et plan d’épargne retraite (PER) collectif), dans quelles conditions l’entreprise ou le teneur de compte peuvent-ils changer les modalités d’investissement de l’épargne des salariés ?
Quelles sont les différentes formules d’abondement possibles sur les plans d’épargne d’entreprise (PEE) et plans d’épargne retraite (PER) collectifs ?
Sur le fil astella, le 19 mars 2026Épargne salariale et partage de la valeur : sur un fondement très critiquable, la Cour de cassation durcit les règles applicables à l’abondement patronal aux dispositifs de retraite
Nous formons vos équipes paie et ressources humaines afin qu’elles puissent répondre aux questions de vos collaborateurs et leur expliquer ces dispositifs, mais aussi adopter les bonnes pratiques (sécurisantes vis-à-vis des salariés et des URSSAF).
Quelles sont les passerelles entre attribution d’actions (AGA) ou de stock options (SO) et plan d’épargne d’entreprise (PEE) ? Quels en sont les avantages fiscaux ?
Nous validons vos modalités de répartition de la participation ou de l’intéressement entre les salariés.
Comment fonctionnent les abondements en actions de l’entreprise au plan d’épargne entreprise (PEE), bénéficiant d’un taux de forfait social préférentiel à 10 % ?
Nous vous aidons à définir vos critères et modalités de calcul de l’intéressement et à les retranscrire dans votre accord ou décision unilatérale.
Comment utiliser à bon escient les clauses de tacite reconduction en matière d’intéressement ou d’abondement ?
Comment choisir entre les différents modes de mise en place possibles pour les accords de partage de la valeur (accord avec les délégués syndicaux, le comité social et économique (CSE) ou ratifié par les salariés) ? Quelles en sont les modalités concrètes ?
À partir du 1er janvier 2025, en quoi consistera l’obligation pour les entreprises de moins de 50 salariés réalisant un certain bénéfice de mettre en place un dispositif de partage de la valeur ? Quels sont les risques pouvant être encourus ?
Existe-t-il des documents devant être impérativement remis par l’employeur à ses salariés concernant les plans d’épargne (plans d’épargne d’entreprise (PEE) et plans d’épargne retraite (PER) collectifs) ?
Au sein d’un dispositif d’intéressement, comment faire varier les modalités de calcul et de versement entre les différents établissements ou unités de travail de l’entreprise ?
Comment procéder au dépôt obligatoire des accords et décisions unilatérales instituant les dispositifs de partage de la valeur ? Sous quels délais ? Avec quelles pièces obligatoires ?
Quelles sont les conséquences d’une fusion-absorption rétroactive sur les dispositifs de participation et d’intéressement ?
Comment instituer un dispositif d’intéressement dont les critères de calcul ou objectifs seront revus chaque année ?
Comment gérer les erreurs dans la répartition de la participation ou de l’intéressement entre les salariés ? Ou les erreurs de calcul de l’enveloppe globale ?
Comment choisir entre une prime de partage de la valeur (PPV) et un supplément de participation ou d’intéressement ?
Lors de la préparation d’accords, avenants ou décisions unilatérales, nous préparons pour vous les documents nécessaires à la signature (procès-verbaux, listes d’émargement, documents justificatifs à déposer, etc.).
Les dispositifs de partage de la valeur doivent-ils bénéficier aux salariés intérimaires travaillant pour l’entreprise ?
Quelles sont les contraintes propres aux formules de participation dérogatoires à la formule légale ?
Quels sont les avantages fiscaux attachés aux plus-values et dividendes réalisés dans le cadre d’un plan d’épargne (plan d’épargne d’entreprise (PEE) et plan d’épargne retraite (PER) collectif) ?
Qu’est-ce qu’un plan d’épargne retraite (PER) unique ?
Comment maîtriser l’engagement financier de l’entreprise dans le cadre de l’intéressement (paliers, plafonds, plafonnement global de la participation et de l’intéressement, utilisation des suppléments, etc.) ?
En quoi est-il indispensable de maîtriser les modalités de calcul des effectifs de l’entreprise (obligation ou non de verser de la participation, exonérations de forfait social, etc.) ?
À la suite du transfert des salariés d’une entreprise à une autre (par exemple en cas de scission), les dispositifs de partage de la valeur continuent-ils à s’appliquer aux salariés transférés ? Selon quelles modalités et pour quelle durée ?
Frais professionnels
Ce sont des sommes versées par l’employeur destinées à rembourser des dépenses du salarié dans le cadre de son activité professionnelle et qui ne sont pas soumises à charges sociales (indemnités kilométriques (IK), repas lors de déplacements professionnels ou d’affaires, frais de télétravail, mobilité professionnelle, etc.). Leur versement doit impérativement être encadré afin d’éviter tout litige avec les URSSAF ou avec les salariés. Nous vous accompagnons entièrement sur ce sujet.
Comment verser des indemnités kilométriques (IK) forfaitaires aux salariés en exonération de charges sociales et d’impôt sur le revenu ? Quels sont les éléments à conserver en vue d’un contrôle de l’URSSAF ?
Nous vous accompagnons dans la mise en place de process garantissant que vos remboursements de frais professionnels ne seront pas soumis à charges sociales en cas de contrôle d’une URSSAF.
Quelles sont les précautions à prendre pour que les séminaires d’entreprise ne soient pas qualifiés d’avantage en nature par une URSSAF ?
Dans quelles conditions l’employeur peut-il rembourser forfaitairement les frais de repas des salariés contraints de prendre un repas spécifique sur leur lieu de travail (primes de panier ou de casse-croûte) en franchise de charges sociales ? Quels sont les éléments à conserver en vue d’un contrôle de l’URSSAF ?
Sur le fil astella, le 27 novembre 2024La prise en charge des frais de transport des salariés (webinar du jeudi 12 décembre à 9 heures)
Afin de vous accompagner dans la mise en place de process sécurisants en matière de remboursement de frais professionnels, nous préparons pour vous des notes internes et des formulaires ergonomiques destinés aux salariés.
Nous formons vos équipes paie et ressources humaines afin qu’elles puissent répondre aux questions de vos collaborateurs et leur expliquer ces dispositifs, mais aussi adopter les bonnes pratiques (sécurisantes vis-à-vis des salariés et des URSSAF).
Dans quelles conditions l’entreprise peut-elle rembourser des frais de déménagement (frais de mobilité) à ses salariés sans qu’ils ne soient soumis à charges sociales ? Quelles sont les conditions à démontrer en cas de contrôle de l’URSSAF ?
Sur le fil astella, le 12 décembre 2024La prise en charge des frais de transport des salariés : replay du webinar du 12 décembre 2024
Dans quelles conditions l’entreprise peut-elle rembourser forfaitairement des frais de télétravail en franchise de charges sociales ? Quelles sont les conditions à démontrer en cas de contrôle de l’URSSAF ?
Quels justificatifs faut-il conserver pour que le remboursement des repas d’affaire ne puisse pas être soumis à charges sociales par une URSSAF ?
Sur le fil astella, le 23 juillet 2022« Prime de transport » et forfait mobilités durables (FMD) : 2 amendements au projet de loi de finances (PLF) rectificative assouplissent les conditions d’exonération de ces dispositifs
Dans quelles conditions l’employeur peut-il rembourser forfaitairement les frais de repas des salariés en déplacement à l’heure du déjeuner (indemnités de petit déplacement) en franchise de charges sociales ? Quels sont les éléments à conserver en vue d’un contrôle de l’URSSAF ?
Dans quelles conditions l’entreprise peut-elle rembourser forfaitairement les frais de repas et/ou de logement des salariés en déplacement sur plusieurs jours (indemnités de grand déplacement) en franchise de charges sociales ? Quelles sont les pièces à conserver en vue d’un contrôle de l’URSSAF ?
Indemnités de départ
La rupture du contrat de travail peut donner lieu à une multitude d’indemnités (de licenciement, de congé de reclassement ou de mobilité, de formation, etc.) et s’inscrire dans des cadres juridiques très variés (plan de sauvegarde de l’emploi (PSE) ou de départ volontaire (PDV), rupture conventionnelle collective (RCC), etc.), que ce soit pendant la carrière ou lors du départ à la retraite. Leurs modalités de calcul et leur traitement en paie peuvent s’avérer complexes et méritent un accompagnement.
Toutes les sommes versées dans le cadre d’un plan de sauvegarde de l’emploi (PSE) sont-elles susceptibles d’être exonérées d’impôt et de charges ? Sous quelles conditions et limites ?
Quelles peuvent être les conséquences d’un licenciement sans cause réelle et sérieuse ayant privé le salarié du bénéfice de dispositifs d’actionnariat salarié ?
Peut-on verser par anticipation, pendant le congé de fin de carrière d’un salarié, une partie de son indemnité de rupture du contrat de travail de manière fractionnée sans en modifier la qualification sociale et fiscale ?
Quel est le traitement en paie des indemnités de non-concurrence ?
Comment neutraliser les incidences du congé de reclassement ou de mobilité en matière de retraite de base ou de retraite complémentaire AGIRC-ARRCO ?
Peut-on verser une indemnité de départ à un mandataire social révoqué ? Si oui, selon quelles modalités ?
En matière de charges sociales, comment déterminer les taux et plafonds d’assiette applicables aux indemnités de rupture du contrat de travail ? Et aux sommes versées en exécution d’une décision de justice ?
Au sein d’une branche professionnelle, puis-je être contraint de financer un fonds destiné à payer les indemnités de fin de carrière (IFC) des salariés ?
Quel est le traitement fiscal (taxe sur les contrats d’assurance (TSCA), taxe sur la valeur ajoutée (TVA), impôt sur les sociétés (IS)) du financement d’un contrat « indemnités de fin de carrière (IFC) » ?
Nous formons vos équipes paie et ressources humaines afin qu’elles puissent répondre aux questions de vos collaborateurs et leur expliquer ces dispositifs, mais aussi adopter les bonnes pratiques (sécurisantes vis-à-vis des salariés et des URSSAF).
Pendant un congé de reclassement ou de mobilité, quels sont les avantages sociaux (retraite, frais de santé, prévoyance, etc.) pouvant être maintenus aux salariés et selon quelles modalités ?
Les avantages liés à l’actionnariat salarié sont-ils pris en compte pour le calcul des diverses indemnités versées lors de la rupture du contrat de travail ?
Quel est le traitement social et fiscal applicable aux indemnités transactionnelles ? Comment différencier les sommes de nature salariale ou indemnitaire (dommages-intérêts) ?
Quelles sommes peuvent-elles être qualifiées d’indemnitaires ou de dommages-intérêts et ainsi ne pas être soumises à charges sociales et à impôt sur le revenu ?
Le traitement social spécifique de l’indemnité de congé de reclassement s’applique-t-il au-delà du montant minimum imposé par la loi ?
Sur le fil astella, le 11 janvier 2024Traitement social du financement des prestations d’outplacement pour les salariés en congé de reclassement : la Cour de cassation opte pour une exonération totale de charges sociales, sans intégration à la masse des indemnités de rupture
Sur le fil astella, le 12 février 2019Régime social des indemnités transactionnelles : il est urgent de ne rien faire
Sur le fil astella, le 15 novembre 2023Avantages d’actionnariat salarié : avec un arrêt du 15 novembre 2023, la Cour de cassation poursuit la construction de sa jurisprudence relative à leur prise en compte dans l’assiette de calcul des indemnités de rupture
Comment traiter en paie des sommes versées de façon échelonnée sur plusieurs échéances après la rupture du contrat de travail ?
Sur le fil astella, le 22 mai 2024Avantages d’actionnariat salarié : dans un arrêt du 22 mai 2024, la Cour de cassation écarte à nouveau la prise en compte d’actions attribuées aux salariés (« AGA ») dans une assiette de calcul d’indemnités de rupture
Les salariés en congé de reclassement ou de mobilité bénéficient-ils de la participation et de l’intéressement ? Selon quelles modalités ?
Sur le fil astella, le 13 décembre 2022Traitement social des indemnités de non-concurrence : l’AGIRC-ARRCO s’aligne avec l’interprétation admise au sein du BOSS concernant les taux et plafonds de cotisation à retenir
Dans quelles conditions les mandataires sociaux sans contrat de travail peuvent-ils bénéficier des dispositifs de partage de la valeur (condition d’effectif, spécificités, autorisations de l’organe social compétent, etc.) ?
Retraite et
fin de carrière
Chaque composante du système de retraite relève d’un environnement juridique différent, tel que le régime de base de la sécurité sociale et le régime complémentaire (AGIRC-ARRCO pour les salariés du privé). La retraite supplémentaire peut quant à elle prendre la forme de dispositifs d’épargne variés, à cotisations ou à prestations définies, faisant intervenir des organismes assureurs (assurance-vie) ou des teneurs de compte. Les entreprises disposent également d’outils pour préparer au mieux la fin de carrière de leurs salariés (préretraites ou congés de fin de carrière, retraite progressive ou cumul emploi retraite, etc.).
Sur le fil astella, le 18 février 2026Plan d’épargne retraite (PER) : près de 7 ans apres la loi « PACTE », les premiers commentaires de l’administration fiscale sont publiés au BOFIP
Quelles sont mes obligations légales et conventionnelles en matière de retraite supplémentaire (catégorie de salariés concernés, niveau de financement, etc.) ?
Quels sont les avantages et les modalités des rachats de trimestres d’assurance vieillesse ?
Quel est le traitement social et fiscal du financement d’un contrat d’épargne dit « article 82 » ?
À quoi correspond le statut de salarié dit « article 36 » en matière de retraite supplémentaire ?
Comment traiter en paie le financement par l’employeur d’un régime de frais de santé bénéficiant aux anciens salariés retraités ?
Comment neutraliser les incidences du congé de reclassement ou de mobilité en matière de retraite de base ou de retraite complémentaire AGIRC-ARRCO ?
Qu’est-ce qu’un fonds de retraite professionnel supplémentaire (FRPS) ? Quels sont les avantages et inconvénients de souscrire un contrat d’assurance auprès d’un FRPS plutôt que d’un assureur vie classique ?
Quel intérêt pour un assureur de constituer un fonds de retraite professionnel supplémentaire (FRPS) et d’y transférer l’intégralité de son portefeuille de contrats de retraite ?
Sur le fil astella, le 25 septembre 2024Retraite supplémentaire : deux députés viennent de remettre leur rapport relatif à la « fiscalité de l’épargne retraite par capitalisation », formulant 17 recommandations concernant les PER
Lors d’une opération de restructuration entre plusieurs entreprises relevant d’institutions de retraite complémentaire et de conditions d’adhésion différentes, est-il impératif de procéder à une harmonisation ?
Dans quelles situations les entreprises souscrivent-elles des contrats d’épargne dit « article 82 » au profit de leurs salariés ?
Quelle condition doit remplir la gestion pilotée propre aux plans d’épargne retraite (PER) ?
Puis-je transférer à tout moment les sommes épargnées dans d’anciens contrats de retraite vers mon contrat actuel ? Si oui, est-il opportun d’y procéder ou cela comporte-t-il des risques ?
Quel est le traitement fiscal (taxe sur les contrats d’assurance (TSCA), taxe sur la valeur ajoutée (TVA), impôt sur les sociétés (IS)) du financement d’un contrat « indemnités de fin de carrière (IFC) » ?
Quels sont les droits du conjoint survivant en matière de réversion d’une rente de retraite supplémentaire ? Et ceux d’un éventuel ex-conjoint ?
Sur le fil astella, le 19 mars 2026Épargne salariale et partage de la valeur : sur un fondement très critiquable, la Cour de cassation durcit les règles applicables à l’abondement patronal aux dispositifs de retraite
Dans quelles conditions mes salariés peuvent-ils transférer leur épargne d’un contrat d’épargne retraite vers un autre ? Puis-je décider de ce transfert à leur place ?
Quels sont les contours exacts de l’obligation pour un organisme assureur de redistribuer des bénéfices techniques et financiers à ses assurés ?
Comment modifier ou supprimer un régime de retraite garantissant le versement d’une rente à d’anciens salariés (régimes de retraite à prestations définies ou « retraites chapeau ») ?
Quels sont les avantages et inconvénients réciproques entre un contrat dit « article 82 » et un contrat de retraite à prestations définies relevant de l’article L. 137-11-2 du CSS ?
Dans quels cas dois-je informer ou consulter le comité social et économique (CSE) en matière de retraite supplémentaire ? Quels sont les risques y afférents ?
Le financement d’un contrat d’épargne dit « article 82 » est-il pris en compte pour le calcul des budgets du comité social et économique (CSE) ? Pour les droits à participation et intéressement ? Pour le calcul des indemnités de rupture du contrat de travail ?
Les nouveaux produits « L. 137-11-2 » à droits acquis remplacent-ils efficacement les anciens contrats de retraite à prestations définies à droits aléatoires ?
Quel est l’intérêt d’externaliser son passif social en matière d’indemnités de fin de carrière (IFC) plutôt que de le provisionner en interne ?
Nous vous accompagnons dans le choix du produit d’épargne retraite le plus adapté à vos besoins et aux différents profils de vos salariés bénéficiaires.
En cas d’externalisation du passif en matière d’indemnités de fin de carrière (IFC) par la souscription d’un contrat d’assurance, pourrais-je récupérer les fonds en cas de sur-provisionnement lié notamment à une baisse importante des effectifs de l’entreprise ?
En quoi consiste la création d’un « groupe fermé » de salariés bénéficiaires d’un régime de retraite supplémentaire à la suite d’un transfert de salariés ?
Quelles sont les incidences de la cessation anticipée d’activité, du congé de reclassement ou de mobilité sur les droits à retraite complémentaire AGIRC-ARRCO ? Comment y remédier ?
Comment fonctionne le mécanisme de retraite progressive ?
Dans le cadre de la liquidation de l’épargne en rente de retraite, à quoi correspondent le taux et les tables de mortalité ?
Dans quelles conditions un organisme assureur peut-il verser un capital en lieu et place d’une rentre de retraite supplémentaire ?
Comment mettre un terme à une modalité particulière de cotisation au régime de retraite complémentaire AGIRC-ARRCO (opération supplémentaire ou répartition dérogatoire) ?
Comment réaliser un « gross-up » (rebrutalisation) du financement d’un contrat d’épargne dit « article 82 » afin de neutraliser ses incidences sur le salaire net des bénéficiaires ?
Un transfert de salariés d’une entreprise à une autre (par exemple en cas de fusion-absorption) peut-il entraîner des conséquences en matière de conditions de cotisation au régime de retraite complémentaire AGIRC-ARRCO ?
Puis-je conditionner l’accès au régime de retraite supplémentaire à une ancienneté minimale ?
Au sein d’une branche professionnelle, puis-je être contraint de financer un fonds destiné à payer les indemnités de fin de carrière (IFC) des salariés ?
Sur le fil astella, le 22 novembre 2024La loi industrie verte évince officiellement les tables de mortalité genrées en retraite collective
Que sont devenus les salariés relevant de l’article 36 de l’annexe I de la CCN « AGIRC » du 14 mars 1947 depuis la fusion de l’AGIRC et de l’ARRCO ?
Nous vérifions si vos dispositifs de retraite supplémentaire sont conformes aux règles conditionnant les exonérations sociales et fiscales du financement par l’employeur.
En matière d’épargne retraite, qu’est-ce qu’une comptabilité auxiliaire d’affectation ou « canton » ?
Comment modifier ou supprimer le financement par l’employeur d’un régime de frais de santé bénéficiant aux anciens salariés retraités ?
En cas de transferts de salariés, qu’advient-il des contrats passés par leur précédente entreprise avec ses prestataires d’épargne retraite (organismes assureurs, teneurs de compte, etc.) ?
Quelles sont les modalités de prescription d’une action d’une caisse de retraite complémentaire AGIRC-ARRCO contre l’entreprise en paiement des cotisations ?
Qu’est-ce que la notice d’information relative au contrat d’assurance de retraite supplémentaire souscrit au profit de mes salariés ? En quoi consiste l’obligation de remise aux salariés et quels sont les risques y afférents ?
Quels nouveaux outils permettent de continuer à fidéliser les hauts potentiels depuis la fermeture imposée des anciennes « retraites chapeau » ?
Sur le fil astella, le 22 novembre 2024Retraite supplémentaire : l’arrêté instituant une table de mortalité unique pouvant être appliquée par les assureurs vient d’être publié
Comment fonctionnent les différentes passerelles vers les dispositifs d’épargne retraite, et notamment celle du compte épargne-temps (CET) ou des jours de repos non-pris vers les plans d’épargne retraite (PER) collectifs ou obligatoires ?
Nous rédigeons ou améliorons les actes de mise en place de vos dispositifs (accords, décisions unilatérales ou règlements). Notre expérience nous permet de fournir des actes totalement sécurisés (notamment au regard de vos engagements financiers et des conditions d’exonération) et évolutifs (anticipant les difficultés pouvant survenir et limitant les besoins de modifications ultérieures). Nous apportons également un soin particulier à la lisibilité et la clarté de ces actes (legal design).
Quelles sont les incidences du travail à temps partiel sur les droits à retraite ? Comment y remédier ?
Dans quelles conditions une personne peut-elle cumuler ses pensions de retraite avec le revenu d’une activité professionnelle ?
Une cotisation patronale majorée en matière de retraite complémentaire AGIRC-ARRCO est-elle exonérée de toute charge sociale comme celle de droit commun ?
En matière de plan d’épargne retraite (PER), quel est le traitement social et fiscal du capital versé en lieu et place des rentes de faible montant ?
Comment traiter en paie l’octroi d’un avantage (réductions tarifaires, etc.) aux anciens salariés retraités ?
À la suite du transfert des salariés d’une entreprise à une autre (par exemple en cas de fusion-absorption), les dispositifs d’épargne retraite continuent-ils à s’appliquer aux salariés transférés ? Selon quelles modalités et pour quelle durée ?
Quelles sont les conditions de liquidation des pensions de retraite dans les différents régimes de sécurité sociale, de base et complémentaires ?
À quelle clause des contrats d’externalisation des indemnités de fin de carrière (IFC) faut-il prêter attention lors de la souscription ?
Sur le fil astella, le 22 novembre 2024Retraite supplémentaire : publication de la table de mortalité unique
Un organisme assureur peut-il résilier un contrat d’assurance d’épargne retraite ?
Comment augmenter ou diminuer le financement par l’employeur d’un régime de retraite supplémentaire ?
Quelles sont les caractéristiques des plans d’épargne retraite (PER) issus de la loi « PACTE » ? Quelles sont leurs différences par rapport aux anciens produits d’épargne retraite ? Est-il avantageux de transformer les anciens dispositifs ?
Nous rédigeons ou améliorons les différents documents contractuels de la relation entre entreprise et organisme assureur (contrat d’assurance, notice d’information, etc.). Notre expérience nous permet de fournir des actes totalement sécurisants pour les parties et évolutifs (anticipant les difficultés pouvant survenir et limitant les besoins de modifications ultérieures). Nous apportons également un soin particulier à la lisibilité et la clarté de ces actes (legal design).
Est-il obligatoire ou pertinent de transformer les anciens contrats de retraite de type « article 83 » en nouveau plan d’épargne retraite (PER) obligatoire ? Les sommes épargnées seront-elles automatiquement transférées vers les nouveaux produits ?
Nous formons vos équipes paie et ressources humaines afin qu’elles puissent répondre aux questions de vos collaborateurs et leur expliquer ces dispositifs, mais aussi adopter les bonnes pratiques (sécurisantes vis-à-vis des salariés et des URSSAF).
Comment sont calculées les pensions de retraite dans les différents régimes de sécurité sociale, de base et complémentaires ?
Comment le préjudice issu du manque à gagner en matière de retraite, par exemple en raison d’une erreur de cotisation pendant la carrière, peut-il être réparé au moment du départ à la retraite ?
Le contrat d’assurance retraite souscrit au profit de mes salariés est-il résiliable, et si oui, dans quelles conditions ?
Reste-t-il des spécificités et des conditions d’application différentes entre les salariés cadres et non cadres depuis la fusion de l’AGIRC et de l’ARRCO ?
Paie et
charges sociales
La France occupe la première place de l’Indice mondial de complexité de la paie et les charges sociales y sont parmi les plus élevées du monde. Les innombrables cas particuliers en matière de conditions d’exonération des divers avantages sociaux, de taux et plafonds applicables, d’obligations déclaratives, ou encore de calcul des effectifs, imposent un accompagnement par des experts.
La rémunération d’un mandataire social « assimilé salarié » donne-t-elle lieu à un bulletin de paie ? Si oui, avec quelles particularités ?
Comment déclarer les gains issus d’actions attribuées gratuitement (AGA) ? De stock options (SO) ? De bons de souscription de parts de créateur d’entreprise (BSPCE) ?
Quelles sont les modalités d’application de la déduction forfaitaire spécifique (DFS) ?
Un transfert de salariés d’une entreprise à une autre (par exemple en cas de fusion-absorption) peut-il entraîner des conséquences en matière de conditions de cotisation au régime de retraite complémentaire AGIRC-ARRCO ?
Quel est le traitement en paie de l’utilisation des droits épargnés sur le compte épargne temps (CET) ? Et en cas d’affectation à un plan d’épargne retraite (PER) ?
Les rectifications spontanées de charges sociales par les entreprises sont-elles possibles, y compris lorsqu’il s’agit de récupérer un remboursement de charges sociales trop versées ?
Quand et comment pratiquer une rebrutalisation (« gross up« ) sur un élément de rémunération ?
Sur le fil astella, le 14 octobre 2024Plafond de la sécurité sociale (PSS) pour 2025 : son montant augmentera de 1,6 % par rapport à 2024 et atteindra 3.925 euros par mois soit 47.100 euros par an
Comment obtenir le remboursement de charges sociales indument versées aux URSSAF ? Le cas échéant, comment restituer les charges salariales aux salariés et comment traiter ce remboursement en paie ?
Nous validons vos modalités de détermination des effectifs de l’entreprise afin d’en tirer toutes conséquences en matière de charges sociales.
Quelles sommes peuvent être qualifiées d’indemnitaires ou de dommages-intérêts et ainsi ne pas être soumises à charges sociales et à impôt sur le revenu ?
Quelles sont les sommes soumises au forfait social et quels sont les différents taux applicables ?
Nous formons vos équipes paie et ressources humaines afin qu’elles puissent répondre aux questions de vos collaborateurs et leur expliquer ces sujets, mais aussi adopter les bonnes pratiques (sécurisantes vis-à-vis des salariés et des URSSAF).
Est-il possible de se fonder sur une publication de l’URSSAF, sur une circulaire ministérielle ou sur le Bulletin officiel de la sécurité sociale (BOSS) pour valider une pratique de paie ? À l’inverse, est-il obligatoire de la respecter ?
Y a-t-il des différences de charges sociales applicables entre la rémunération d’un salarié et celle d’un mandataire social « assimilé salarié » ?
Quel est le traitement en paie des indemnités de non-concurrence ?
Peut-on voire doit-on faire une paie pour les avantages versés à d’anciens salariés retraités ?
Un de mes salariés travaille à l’étranger, voire simultanément dans plusieurs pays. Quelles sont les charges sociales dues sur sa rémunération ? Quelles démarches m’incombent ?
Comment sécuriser le recours à des travailleurs indépendants sans s’exposer au risque de travail dissimulé ?
En quoi les transferts de salariés peuvent-ils avoir une incidence favorable ou défavorable sur les modalités de calcul des effectifs de l’entreprise ?
En matière de charges sociales, comment déterminer les taux et plafonds d’assiette applicables aux éléments de rémunération atypiques (sommes versées postérieurement à la rupture du contrat de travail, rappels de salaire, etc.) ?
La réduction générale des cotisations patronales (parfois appelée réduction « Fillon ») est particulièrement complexe à calculer et à mettre en œuvre. Nous vous accompagnons dans la sécurisation de chacun de ses paramètres de calcul.
Quel est le traitement en paie des avantages octroyés par l’entreprise à des personnes tierces ?
Comment procéder lorsque, par erreur, des charges salariales n’ont pas été précomptées sur la rémunération des salariés ? Comment les récupérer ?
Quel est le traitement en paie des indemnités journalières complémentaires (IJC) de prévoyance ? En quoi consiste la « règle du prorata » ?
Lorsque vous rencontrez des situations techniques et atypiques, nous validons dans le détail les paies concernées.
Comment estimer les incidences financières d’un redressement de charges sociales par l’URSSAF à la suite d’un contrôle ?
Quelles sont les obligations déclaratives en matière d’attribution d’actions (AGA) ? De stock options (SO) ? De bons de souscription de parts de créateur d’entreprise (BSPCE) ?
Comment les transferts de salariés s’articulent-ils avec certaines règles de paie telle que la régularisation des assiettes plafonnées ?
Sur le fil astella, le 21 octobre 2025Plafond de la sécurité sociale (PSS) pour 2026 : son montant augmentera de 2% par rapport à 2025 et atteindra 4.005 euros par mois soit 48.060 euros par an
Quelles sont les particularités en paie des rémunérations versées aux salariés ayant plusieurs employeurs ?
Quel est le traitement en paie des « jetons de présence » rémunérant les administrateurs de sociétés ?
Y a-t-il un délai de rectification maximal des erreurs de paie, notamment pour y procéder via la déclaration sociale nominative (DSN) ?
Sur le fil astella, le 14 octobre 2025PLFSS pour 2026 : synthèse des principales mesures présentées en droit des rémunérations et de la protection sociale
Quel est le traitement en paie d’une indemnité d’occupation du domicile ?
Sur le fil astella, le 6 octobre 2026Plafond de la sécurité sociale (PSS) pour 2027 : son montant augmentera de 1,7 % par rapport à 2026 et atteindra 4.075 euros par mois soit 48.900 euros par an
Les rémunérations versées à des tiers n’étant pas salariés de l’entreprise sont-elles soumises à charges sociales ? Selon quelles modalités ?
Sur le fil astella, le 16 décembre 2024Fin de la prime de partage de la valeur (PPV) à défaut de LFSS pour 2025 ?
Sur le fil astella, le 1er octobre 2026Projet de budget pour 2027 : synthèse des principales mesures touchant aux rémunérations et à la protection sociale dans les projets de loi tout juste mis en ligne
Quelles sont les différentes règles applicables à la proratisation des assiettes plafonnées de certaines charges sociales ? En quoi consiste la régularisation de ces assiettes ?
Les sommes versées aux salariés travaillant à l’étranger sont-elles soumises à CSG/CRDS ? Et au forfait social ?
Comment traiter en paie les salariés dont le contrat de travail est suspendu et qui ne perçoivent, pendant cette période, que des avantages en nature ?
Frais de santé, prévoyance et assurance de personnes
Les couvertures de frais de santé et de prévoyance « incapacité, invalidité et décès » (protection sociale complémentaire) sont des avantages sociaux complexes. Elles supposent simultanément : de déterminer les obligations pesant sur l’employeur, de respecter une série de conditions cumulatives pour que leur financement puisse profiter d’un traitement social et fiscal de faveur, de comprendre leur articulation avec les régimes de sécurité sociale obligatoires, mais aussi, pour les mettre en œuvre, de souscrire un contrat d’assurance (obéissant à des règles spéciales de droit des assurances).
Sur le fil astella, le 18 novembre 2025Catégories objectives des régimes de protection sociale complémentaire : « le débat sur les critères 3 et 4 reste entier »
Un organisme assureur peut-il mettre un terme au maintien gratuit de la couverture frais de santé et prévoyance d’anciens salariés en portabilité ? Quid si l’employeur est placé en liquidation judiciaire ?
Quelles sont les conséquences, sur la perception de la rente d’invalidité complémentaire, de la suspension de la pension de base en raison de l’atteinte du plafond de revenus (en cas de reprise ou de poursuite d’une activité professionnelle) ?
Sur le fil astella, le 12 novembre 2026Principe de faveur en prévoyance : comment comparer deux régimes ?
Le maintien de la complémentaire santé au titre de l’article 4 de la loi « Évin » peut-il s’opérer dans le cadre du contrat d’assurance des salariés actifs ? Pour quel coût ?
Quel est le traitement en paie des indemnités journalières complémentaires (IJC) de prévoyance ? En quoi consiste la « règle du prorata » ?
En quoi consiste la création d’un « groupe fermé » de salariés bénéficiaires de couvertures de frais de santé et de prévoyance à la suite d’un transfert de salariés ?
Sur le fil astella, le 17 juin 2025Prévoyance : la fin de la période de portabilité ne met pas un terme définitif au bénéfice des prestations
La loi « Évin » est-elle applicable aux contrats d’assurance souscrits au profit des fonctionnaires et/ou agents publics (d’État ou territoriaux) ?
Dans quels cas des salariés peuvent-ils refuser la couverture de frais de santé en vigueur dans l’entreprise et comment gérer ces demandes de dispense d’adhésion ?
Nous vérifions si vos régimes de frais de santé et de prévoyance et vos pratiques sont conformes aux règles conditionnant les exonérations sociales et fiscales de son financement.
Nous formons vos équipes paie et ressources humaines afin qu’elles puissent répondre aux questions de vos collaborateurs et leur expliquer ces situations, mais aussi adopter les bonnes pratiques (sécurisantes vis-à-vis des salariés et des URSSAF).
En cas de transfert de salariés, les bénéficiaires d’un régime de prévoyance doivent-ils à nouveau désigner leurs bénéficiaires en cas de décès ?
Puis-je conditionner l’accès au régime de frais de santé ou de prévoyance à une ancienneté minimale ?
Peut-on déroger à l’obligation patronale dite du « 1,50 % tranche 1 » relative à la prévoyance des cadres par accord d’entreprise ou de branche ?
Peut-on transférer les réserves constituées par les excédents d’un contrat de prévoyance pour compenser les pertes d’un contrat de frais de santé ? Ou inversement ?
Dans quelles conditions puis-je résilier le contrat d’assurance de frais de santé ou de prévoyance souscrit au profit des salariés de mon entreprise ?
Comment traiter en paie le financement par l’employeur d’un régime de frais de santé bénéficiant aux anciens salariés retraités ?
Nous rédigeons ou améliorons les actes de mise en place de vos dispositifs (accords ou décisions unilatérales). Notre expérience nous permet de fournir des actes totalement sécurisés (notamment au regard de vos engagements financiers et des conditions d’exonération) et évolutifs (anticipant les difficultés pouvant survenir et limitant les besoins de modifications ultérieures). Nous apportons également un soin particulier à la lisibilité et la clarté de ces actes (legal design).
Nous rédigeons ou améliorons les différents documents contractuels de la relation entre l’entreprise et l’organisme assureur (contrat d’assurance, notice d’information, etc.). Notre expérience nous permet de fournir des actes totalement sécurisants pour les parties et évolutifs (anticipant les difficultés pouvant survenir et limitant les besoins de modifications ultérieures). Nous apportons également un soin particulier à la lisibilité et la clarté de ces actes (legal design).
Comment changer un indice de revalorisation des prestations de prévoyance selon qu’il soit prévu dans le contrat d’assurance et/ou dans l’acte de mise en place du régime dans l’entreprise ?
Dans quelles conditions un organisme assureur peut-il rendre opposable une augmentation des cotisations ou une modification des garanties au titre du contrat d’assurance de frais de santé ou de prévoyance, notamment en cas de déséquilibre financier ?
Sur le fil astella, le 28 mai 2025Maintien des prestations de prévoyance « lourde » : la Cour de cassation étend encore la protection des assurés (ici après la fin de la portabilité)
Doit-on maintenir le bénéfice des régimes de frais de santé et de prévoyance pendant une suspension du contrat de travail du salarié, telle qu’un congé parental d’éducation ou un congé maladie ?
Quelles sont les obligations légales et conventionnelles de mon entreprise en matière de frais de santé et de prévoyance (catégorie de salariés concernés, niveau de prestations, niveau de financement, etc.) ?
À l’occasion d’un changement d’assureur, quelles sont les obligations pesant sur les deux organismes successifs ? Que ce soit au titre des prestations en cours de service, de leur revalorisation, des rechutes ou aggravations ultérieures liées à un sinistre antérieur ?
Quel est l’environnement social et fiscal d’un fonds social, que ce soient les sommes qui l’alimentent ou les aides qu’il octroie aux bénéficiaires ?
Dans un contrat d’assurance, doit-on isoler les cotisations afférentes aux différents risques et appliquer de manière distributive la taxe sur les conventions d’assurance (TSCA) et la taxe de solidarité additionnelle (TSA), selon les différents taux en vigueur ?
Afin de faciliter et sécuriser la gestion des dispenses d’adhésion aux régimes de frais de santé, nous préparons des formulaires personnalisés et ergonomiques destinés aux salariés.
Depuis plusieurs années, les cotisations versées au titre du contrat d’assurance de frais de santé ou de prévoyance souscrit dans mon entreprise sont bien supérieures aux prestations versées. Quel est le sort des excédents ainsi générés ? Sont-ils disponibles ? Comment les utiliser ?
À quelles charges sociales et impôts est soumis un capital décès versé dans le cadre d’un régime de prévoyance ?
À quelles charges sociales et impôts est soumis un capital versé par un assureur en cas d’annonce d’un diagnostic de maladie redoutée ou d’un handicap ?
En cas de transferts de salariés, qu’advient-il des contrats passés par leur précédente entreprise avec les organismes assureurs ?
La remise d’une décision unilatérale de l’employeur (DUE) par mail est-elle conforme aux règles conditionnant les exonérations de sécurité sociale applicables au financement patronal ?
Dans quels cas suis-je contraint de modifier mon accord collectif ou ma décision unilatérale de l’employeur (DUE) instituant mon régime de frais de santé ou de prévoyance ?
Nous analysons la conformité des régimes de frais de santé et de prévoyance d’entreprise aux obligations conventionnelles de branche, et évaluons les sanctions et risques afférents aux éventuels écarts constatés.
Nous proposons aux professionnels de l’assurance de personnes une veille novatrice et ergonomique des textes conventionnels en matière de frais de santé, prévoyance, action sociale, maintien de salaire et retraite, en amont de leur publication sur Légifrance. Elle permet de rester informé le plus rapidement possible, dans chaque branche, de la signature de nouveaux textes, de leur extension ou agrément voire, le cas échéant, de leur agrément par la commission paritaire de l’APEC.
Comment choisir entre les différents modes de mise en place possibles pour les dispositifs de frais de santé et de prévoyance (accord collectif ou décision unilatérale de l’employeur) ? Quels en sont les avantages et inconvénients et les modalités concrètes ?
Quels sont les contours de l’obligation patronale dite du « 1,50 % tranche 1 » relative à la prévoyance des cadres ? Quels en sont les salariés bénéficiaires ? Quelle sanction en cas de violation ?
À la suite du transfert des salariés d’une entreprise à une autre (par exemple en cas de fusion-absorption), les couvertures de frais de santé et de prévoyance continuent-elles à s’appliquer aux salariés transférés ? Selon quelles modalités et pour quelle durée ?
Sur le fil astella, le 4 novembre 2026Prévoyance : la Cour de cassation précise comment comparer un régime de branche et un régime d’entreprise
À quelles charges sociales sont soumises les rentes d’invalidité complémentaires ?
À quoi correspond le statut de salarié dit « article 36 » en matière de frais de santé et de prévoyance ?
Quelles sont les taxes applicables sur un contrat d’assurance de frais de santé ou de prévoyance ? Comment doivent-elles être répercutées sur le tarif de la couverture ?
Nous vous accompagnons dans la formation des collaborateurs de votre entreprise sur tous les sujets de prévoyance et de frais de santé, participant ainsi à l’atteinte des 15 heures de formation annuelle obligatoire dans le cadre de la directive « distribution en assurance » (DDA).
Un fonds social dédié aux salariés d’une seule entreprise peut-il être constitué et alimenté par la provision pour égalisation (PPE) d’un contrat de prévoyance ?
Dans quelles conditions puis-je moduler le financement par l’employeur d’un régime de frais de santé selon la situation des salariés (famille, etc.) tout en bénéficiant de l’exonération de cotisations de sécurité sociale ?
Dans quels cas dois-je informer ou consulter le comité social et économique (CSE) en matière de frais de santé ou de prévoyance ? Quels sont les risques y afférents ?
Comment modifier ou supprimer le financement par l’employeur d’un régime de frais de santé bénéficiant aux anciens salariés retraités ?
Qu’est-ce que la notice d’information relative au contrat d’assurance de frais de santé ou de prévoyance ? Comment la remettre aux salariés, sur qui pèse cette obligation et quels sont les risques y afférents ?
Quelle est la différence entre la portabilité de la couverture frais de santé prévue par l’article L. 911-8 du code de la sécurité sociale et le maintien prévu par l’article 4 de la loi « Évin » ?
Comment les indemnités journalières complémentaires de prévoyance (IJC) s’articulent-elles avec les indemnités journalières de la sécurité sociale (IJSS) et avec l’obligation patronale de maintien de salaire ?
Sur le fil astella, le 27 novembre 2025Prévoyance : la Cour de cassation se prononce sur le sort des réserves en cas de résiliation du contrat d’assurance
Mon comité social et économique (CSE) participe au financement du régime de frais de santé des salariés. Quels sont les points de vigilance à connaître ? Peut-il faire varier sa participation selon les salariés ?
Dans quelles conditions un organisme assureur peut-il renoncer à sa qualité d’organisme recommandé pour la gestion d’un régime de frais de santé ou de prévoyance d’une branche professionnelle ?
Comment modifier, à la hausse comme à la baisse, le financement par l’employeur d’un régime de frais de santé ou de prévoyance ou le niveau des prestations prévues ?
Un salarié perçoit une rente d’invalidité complémentaire au titre d’un contrat d’assurance de prévoyance. Quelles seraient les conséquences de la résiliation de ce contrat ? Et d’un licenciement ?
Rapports
avec les URSSAF
Les URSSAF recouvrent la quasi-totalité des charges sociales dues par les entreprises. Elles vérifient l’application de la réglementation en intervenant auprès des entreprises en amont pour les conseiller dans leur pratique, mais le plus souvent, pour les contrôler a posteriori et, le cas échéant, les redresser en cas de constat d’irrégularités. Nous sommes à vos côtés pour vous accompagner à chaque étape, amiable ou contentieuse, de vos relations avec les URSSAF, et pour anticiper les difficultés.
Y a-t-il une durée au bout de laquelle l’entreprise peut considérer sa pratique comme valable et ne pouvant plus être remise en cause par les URSSAF ?
Comment réagir lors de la réception de remarques de l’URSSAF à la suite du dépôt de l’acte instituant un dispositif d’épargne salariale dans l’entreprise ? S’agit-il toujours d’une injonction à se mettre en conformité ? Peut-on contester les remarques formulées ?
Comment réagir à la réception d’une mise en demeure d’avoir à payer des charges sociales à l’issue d’un contrôle de l’URSSAF ? Quelles sommes payer et dans quels délais ?
Sur le fil astella, le 19 février 2026Partage de la valeur : illustration d’un redressement URSSAF en cas de mauvaise répartition de la participation
L’URSSAF peut-elle changer d’avis entre deux contrôles successifs et remettre en cause une pratique inchangée qui n’avait pas donné lieu à observations ? Et si l’inspecteur n’est pas le même ?
La contestation des redressements de charges sociales à l’issue des contrôles de l’URSSAF est particulièrement technique. Nous prenons en charge cette procédure afin de garantir le respect des délais impératifs et d’optimiser les chances de succès des recours devant les différentes instances (commission de recours amiable (CRA), pôle social du tribunal judiciaire, etc.).
Nous vous accompagnons dans la rédaction des demandes de rescrit social auprès des URSSAF pour augmenter les chances de succès.
Saviez-vous que la simple minoration de l’assiette des charges sociales peut être qualifiée par les URSSAF de travail dissimulé ?
Quelles sanctions spécifiques au travail dissimulé peuvent être appliquées par les URSSAF ?
L’application stricte du Bulletin officiel de la sécurité sociale (BOSS) protège-t-il contre tout risque de redressement, même si certaines positions semblent différentes des textes de loi ?
Lorsqu’une entreprise s’aperçoit qu’elle a commis une erreur de charges sociales, peut-elle régulariser spontanément cette erreur ?
Si un inspecteur de l’URSSAF considère que des charges sociales sont dues sur un avantage, sur combien d’années peut-il remonter pour réclamer un paiement rétroactif ?
Est-il toujours opportun de soumettre une question délicate aux URSSAF dans le cadre d’un rescrit social, ou cela risque-t-il de me porter préjudice par la suite ?
Nous vous accompagnons tout au long de la procédure de contrôle URSSAF. Dès la réception de l’avis de contrôle, nous organisons des réunions préparatoires visant notamment à coacher les équipes qui seront les interlocuteurs privilégiés des inspecteurs. Elles permettront de bien comprendre le déroulement du contrôle et de recueillir en amont tous les justificatifs et explications qui devront être fournis. Lors du contrôle proprement dit, nous vous conseillons en backup sur la meilleure façon de répondre aux inspecteurs. Le cas échéant, nous vous accompagnons dans la contestation amiable ou contentieuse du redressement.
Une URSSAF peut-elle me reprocher de ne pas appliquer le Bulletin officiel de la sécurité sociale (BOSS), même si certaines positions semblent différentes des textes de loi ?
Sur le fil astella, le 8 mars 2021Redressements URSSAF fondés sur l’absence de remise des décisions unilatérales de l’employeur (DUE) en protection sociale complémentaire (PSC) ou de dépôt des actes d’épargne salariale : la doctrine administrative en passe d’évoluer
Sur le fil astella, le 30 juillet 2024Avantages accordés par le CSE : les URSSAF n’admettront plus de condition d’ancienneté à partir du 1er janvier 2026
La procédure de contrôle et de redressement de charges sociales par les URSSAF est particulièrement technique et contraignante pour les inspecteurs. Certaines erreurs de formalisme ou de procédure sont de nature à entrainer l’annulation de redressements quand bien même ils seraient justifiés sur le fond. Nous décortiquons la procédure suivie dans votre entreprise et soulevons au bon moment les éventuelles irrégularités.
À l’issue d’un contrôle par l’URSSAF, une entreprise était redevable d’un montant de 1.374.623 euros de charges sociales et de majorations de retard. Nous avons identifié un vice de forme qui a permis d’annuler le redressement et de faire condamner l’URSSAF à lui rembourser cette somme.
Sur le fil astella, le 13 avril 2023Contrôle URSSAF : un décret publié ce matin au Journal officiel modifie certains points de la procédure dès le 1er mai
Un organisme assureur est-il légitime à interroger directement son URSSAF dans le cadre d’un rescrit social afin de sécuriser le traitement social afférent aux couvertures d’assurance qu’il propose, et ainsi éviter tout risque de redressement pour ses entreprises souscriptrices ?
Quels documents les inspecteurs de l’URSSAF peuvent-ils demander à examiner lors d’un contrôle ?
Comment estimer les incidences financières d’un redressement de charges sociales par l’URSSAF à la suite d’un contrôle ?
Sur le fil astella, le 27 juin 2024Contrôle URSSAF : la Cour de cassation durcit à nouveau les conditions d’opposabilité de l’accord implicite de non-assujetissement
Est-il possible d’être redressé alors même que l’entreprise n’a fait qu’appliquer une position figurant sur le site internet des URSSAF ?
Sur le fil astella, le 4 septembre 2025Redressement URSSAF : la Cour de cassation encadre strictement la recevabilité de nouvelles pièces devant les juridictions
Rémunération
des dirigeants
Le statut de dirigeant peut correspondre à des réalités juridiques différentes. Il peut par exemple s’agir des cadres dirigeants, positions hiérarchiques les plus hautes des salariés de l’entreprise, ou des mandataires sociaux, qui ne sont généralement pas titulaires d’un contrat de travail mais néanmoins assimilés aux salariés en matière de sécurité sociale et de paie. Ce statut obéit à des règles multiples, en particulier concernant leur rémunération et avantages (droit des sociétés, de la sécurité sociale, du travail, etc.).
Qu’est-ce qu’un « carried interest » ?
Les dirigeants d’une entreprise constituent-ils une catégorie au profit de laquelle il est possible d’instituer des avantages sociaux spécifiques dans le respect du principe d’égalité de traitement et des règles d’exonération ?
Quelles sont les conditions à remplir pour que les dirigeants sans contrat de travail puissent bénéficier des dispositifs de retraite supplémentaire (plans d’épargne retraite (PER), régimes à prestations définies dits « L. 137-11-2 », régimes dits « article 82 ») ?
Quel est le traitement en paie de la rémunération d’un président du conseil de surveillance d’une société anonyme (SA) ?
Comment et par qui les conditions de performance parfois impératives pour les mandataires sociaux sont-elles fixées ? Comment et par qui leur atteinte est-elle contrôlée ?
Dans le cadre d’un régime de retraite à prestations définies dit « L. 137-11-2 », quel type de conditions de performance subordonnent l’attribution des droits annuels acquis par les mandataires sociaux ?
Lorsqu’un mandataire social ne relève pas de France Travail, est-il obligatoire de souscrire à son profit une assurance privée contre la perte d’emploi subie ?
Quelles sont les conditions à remplir pour que les dirigeants sans contrat de travail puissent bénéficier des dispositifs de frais de santé et de prévoyance ?
Quelles sont les conditions à remplir (effectif, spécificités, autorisations de l’organe social compétent, etc.) pour que les dirigeants sans contrat de travail puissent bénéficier des dispositifs de partage de la valeur (participation, intéressement, plan d’épargne d’entreprise (PEE), plan d’épargne retraite (PER) collectif) ?
À quoi correspond la procédure des conventions règlementées et quand doit-elle être mise en œuvre ?
Les conditions de performance subordonnant l’octroi de certains avantages à des dirigeants doivent-elles être individuelles ou peuvent-elles être appréciées collectivement ?
Le principe d’égalité de traitement s’applique-t-il entre les salariés et les mandataires sociaux d’une entreprise ? Aux mandataires sociaux entre eux ?
L’entreprise doit-elle obligatoirement s’assurer que ses mandataires sociaux disposent de la même couverture en matière de protection sociale, notamment de chômage, que s’ils étaient salariés ?
Y a-t-il des différences de charges sociales applicables entre la rémunération d’un salarié et celle d’un mandataire social « assimilé salarié » ?
Quelles procédures doit-on respecter pour attribuer un avantage de rémunération ou de protection sociale à un mandataire social sans contrat de travail ?
Que sont les « jetons de présence » rémunérant les administrateurs de sociétés ? Est-ce un mode de rémunération exclusivement réservé aux dirigeants mandataires sociaux ? Quel est leur traitement en paie ?
Sur le fil astella, le 27 octobre 2020Les administrateurs représentant les salariés actionnaires (ARSA) : vademecum
Un mandataire social peut-il prétendre au bénéfice de l’obligation dite du « 1,50% tranche 1 » en matière de prévoyance des cadres ?
Quel est le traitement en paie de la rémunération des dirigeants de sociétés par action simplifiés (SAS) ?
Comment savoir si un mandataire social cumulant son mandat avec un contrat de travail peut être affilié à France Travail au titre de l’assurance chômage ? À qui appartient la responsabilité de trancher la question ? Est-il obligatoire d’interroger France Travail ?
Quelle est l’articulation entre les différentes procédures d’autorisation applicables, dans certaines sociétés, aux éléments de rémunération (« ex-ante » et « ex-post« ) ?
Quels organes de la société sont compétents pour fixer la rémunération d’un mandataire social et/ou l’attribution de tout autre avantage en nature ou en argent ?
L’octroi d’un avantage de retraite à un mandataire social d’une société cotée fait-il l’objet d’une procédure d’autorisation particulière ?
La rémunération d’un mandataire social « assimilé salarié » donne-t-elle lieu à un bulletin de paie ? Si oui, avec quelles particularités ?
Quelles sont les conditions pour cumuler valablement un contrat de travail et un mandat social ? La réponse est-elle différente selon que le cumul intervienne au sein de la même ou de deux entreprises distinctes ? Quelles sont les conséquences en cas d’irrégularité ?
Sur le fil astella, le 27 avril 2022Retraite progressive : le décret adaptant ce dispositif aux salariés en forfaits jours réduits et aux mandataires sociaux vient de paraitre au Journal officiel (il est applicable rétroactivement au 1er janvier 2022)
Les normes collectives de droit du travail instituant des dispositifs de protection sociale complémentaire et d’épargne salariale sont-elles automatiquement applicables aux mandataires sociaux de l’entreprise ?
Rémunérations variables
et réglementées
Les rémunérations variables selon les performances individuelles ou collectives des salariés sont un élément essentiel de certains packages de rémunération. Il convient de sécuriser leurs modalités de mise en place, de modification et de mise en œuvre afin d’éviter tout litige avec les salariés. Par ailleurs, au sein de certaines professions (secteur bancaire et financier ou assurantiel), l’attribution de ces rémunérations est réglementée.
Les rémunérations variables sont-elles prises en compte pour le calcul des diverses indemnités versées lors de la rupture du contrat de travail ?
Quel est l’intérêt des « phantom shares » consistant à attribuer une prime dont le montant définitif varie selon l’évolution de la valorisation de l’entreprise ?
Dans quelle mesure un plan de rémunération variable peut-il être modifié pendant son application (bénéficiaires, montants, objectifs, etc.) ?
Comment sécuriser les dispositifs de rémunération à long terme (long term incentives (LTI)) et/ou comportant un mécanisme de rétention, et notamment les conséquences en cas de départ du salarié avant le terme fixé ?
Qu’est-ce qu’un « carried interest » ?
Comment les rémunérations variables perçues s’articulent-elles avec les obligations patronales de maintien de salaire ?
Comment sécuriser l’attribution des rémunérations variables à l’égard du principe d’égalité de traitement ?
Nous rédigeons ou améliorons les actes de mise en place de vos dispositifs (règlements, clauses de contrat de travail, etc.). Notre expérience nous permet de fournir des actes totalement sécurisés (notamment au regard de vos engagements financiers) et évolutifs (anticipant les difficultés pouvant survenir et limitant les besoins de modifications ultérieures). Nous apportons également un soin particulier à la lisibilité et la clarté de ces actes (legal design).
Comment fonctionnent les clauses de restitution (clawback) de la rémunération variable en cas d’agissement du salarié contraire à certaines règles professionnelles ?
Quel mode de mise en place privilégier pour instituer les rémunérations variables (contrat de travail, décision unilatérale de l’employeur, etc.) ?
Quelles contraintes faut-il respecter pour sécuriser la mise en œuvre de rémunérations variables (fixation des objectifs, traitement des absences, langue, etc.) ?
Mobilité internationale
L’entreprise doit anticiper et gérer les incidences de l’exercice d’une activité à l’étranger en droit du travail (sort du contrat de travail, du statut collectif, droit applicable à la relation contractuelle, etc.), de la sécurité sociale (charges sociales applicables, niveau de prestations, régime d’affiliation, déclarations préalables, etc.) et fiscal. Le retour en France doit également être soigneusement préparé car il peut être source de réintégration difficile ou de rupture conflictuelle.
Comment fonctionne l’affiliation à la Caisse des Français à l’étranger (CFE) ? Qui du salarié et/ou de l’employeur est tenu d’y procéder ? Peut-on s’y affilier rétroactivement ?
Une entreprise étrangère sans établissement en France peut-elle employer des salariés exerçant leur activité sur le territoire français ? Quelles sont alors les modalités de déclarations et de paiements des cotisations auprès des URSSAF ?
Le télétravail depuis un pays étranger doit-il être assimilé à une mobilité internationale et comporte-t-il des conséquences juridiques pour l’entreprise et le salarié ?
Quels sont les différents schémas contractuels susceptibles d’être retenus pour envoyer un salarié à l’étranger (rupture ou suspension du lien contractuel avec l’entité française, conclusion d’un contrat local, maintien obligatoire ou volontaire au régime de sécurité sociale français, etc.) ?
Les couvertures de frais de santé et de prévoyance sont-elles les mêmes lorsque le salarié exerce son activité hors de France ?
Les différences d’avantages sociaux liées aux particularités de l’État d’exercice de l’activité sont-elles autorisées et conformes au principe d’égalité de traitement et aux règles d’exonération ?
Un salarié licencié à l’étranger peut-il prétendre à l’assurance chômage en France et partant, à la portabilité de ses garanties de prévoyance et de frais de santé ?
Peut-on continuer à cotiser et à acquérir des points de retraite complémentaire auprès de l’AGIRC-ARRCO pendant une expatriation ?
Nous formons vos équipes paie et ressources humaines afin qu’elles puissent répondre aux questions de vos collaborateurs et leur expliquer ces situations, mais aussi adopter les bonnes pratiques (sécurisantes vis-à-vis des salariés et des URSSAF).
Quel est le traitement social d’actions attribuées gratuitement (AGA) à des salariés exerçant leur activité à l’étranger ?
L’employeur doit-il être assuré pour le rapatriement d’un salarié victime d’un accident pendant un déplacement professionnel à l’étranger ?
Sur le fil astella, le 6 juin 2024Traitement social des « jetons de présence » : la Cour de cassation vient de se prononcer sur leur soumission au forfait social dans le cadre d’une mobilité internationale
Un salarié à l’étranger peut-il prétendre aux bénéfices des dispositifs d’épargne salariale en vigueur dans l’entreprise française, y compris si les résultats de la filiale étrangère ne sont pas pris en compte dans les paramètres de calcul ?
Les sommes versées aux salariés travaillant à l’étranger sont-elles soumises à CSG/CRDS ? Et au forfait social ?
La réintégration en France d’un salarié ayant travaillé à l’étranger est-elle nécessaire avant la liquidation d’un dispositif de retraite supplémentaire ?
Y a-t-il des déclarations à effectuer, le cas échéant, auprès de quels organismes, lors d’une mission ou d’un déplacement à l’étranger ? Quelle qu’en soit la durée ?
Un salarié de mon entreprise travaille à l’étranger, dans un seul ou plusieurs pays. Quelles sont les charges sociales dues sur sa rémunération et quels sont ses droits à prestations sociales ? Quelles démarches incombent à l’entreprise ?
Les salariés travaillant à l’étranger sont-ils bénéficiaires des dispositifs de partage de la valeur ? Selon quelles modalités ?
Quelle est la différence entre le détachement et l’expatriation d’un salarié ? Ces notions sont-elles identiques selon leur utilisation en droit du travail ou en droit de la sécurité sociale ?
Le départ d’un salarié à l’étranger lui fait-il automatiquement perdre le bénéfice d’un régime de retraite à prestations définies dit « L. 137-11 » ? Et s’il a été « fermé » et « gelé » pendant son expatriation ?
Sécurité sociale
Les diverses prestations servies par le régime général ou les régimes spéciaux de sécurité sociale (telles que les pensions d’invalidité, les indemnités journalières de la sécurité sociale (IJSS) en cas d’arrêt de travail, ou le remboursement des frais de santé) comportent chacune leurs propres problématiques (éligibilité, calcul, conditions de versement et de cumul, etc.).
Quelles sont les incidences de l’invalidité sur les droits à retraite ? Dans quelles conditions la retraite d’un salarié en invalidité peut-elle être automatiquement liquidée ?
Sur le fil astella, le 14 octobre 2024Plafond de la sécurité sociale (PSS) pour 2025 : son montant augmentera de 1,6 % par rapport à 2024 et atteindra 3.925 euros par mois soit 47.100 euros par an
Un de mes salariés travaille à l’étranger, voire simultanément dans plusieurs pays. Quelles sont les charges sociales dues sur sa rémunération et quels sont ses droits à prestations sociales ? Quelles démarches m’incombent ?
Quelles particularités s’appliquent au salarié bénéficiant d’un temps partiel thérapeutique ?
Quels sont les points de vigilance lorsqu’un salarié est reconnu invalide par la sécurité sociale (conditions permettant de liquider une pension de retraite, cumul avec d’autres revenus, etc.) ?
Sur le fil astella, le 1er octobre 2026Projet de budget pour 2027 : synthèse des principales mesures touchant aux rémunérations et à la protection sociale dans les projets de loi tout juste mis en ligne
Comment fonctionne le remboursement des frais de santé par l’Assurance maladie ? Qu’est-ce que la base de remboursement ? Qu’est-ce que le ticket modérateur ?
Sur le fil astella, le 14 octobre 2025PLFSS pour 2026 : synthèse des principales mesures présentées en droit des rémunérations et de la protection sociale
La reconnaissance d’une invalidité de deuxième ou de troisième catégorie est-elle compatible avec l’exercice d’un emploi ? Et avec certaines situations comme le congé de reclassement ou de mobilité ?
Comment les indemnités journalières de la sécurité sociale (IJSS) s’articulent-elles avec l’obligation patronale de maintien de salaire et avec les indemnités journalières complémentaires de prévoyance (IJC) ?
Comment fonctionne l’affiliation à la Caisse des Français à l’étranger (CFE) ? Qui du salarié et/ou de l’employeur est tenu d’y procéder ? Peut-on s’y affilier rétroactivement ?
Comment les arrêts de travail et l’invalidité s’articulent-ils avec l’assurance chômage ?
Sur le fil astella, le 21 octobre 2025Plafond de la sécurité sociale (PSS) pour 2026 : son montant augmentera de 2% par rapport à 2025 et atteindra 4.005 euros par mois soit 48.060 euros par an
Sur le fil astella, le 6 octobre 2026Plafond de la sécurité sociale (PSS) pour 2027 : son montant augmentera de 1,7 % par rapport à 2026 et atteindra 4.075 euros par mois soit 48.900 euros par an
Y a-t-il des situations dans lesquelles l’entreprise est obligée d’avancer les indemnités journalières de sécurité sociale (IJSS) au salarié avant qu’elles soient versées par l’Assurance maladie (subrogation) ?
Sur le fil astella, le 16 décembre 2024Fin de la prime de partage de la valeur (PPV) à défaut de LFSS pour 2025 ?
Équipe

Distinctions

Le fil astella
Le droit des rémunérations et de la protection sociale est une matière en perpétuelle évolution. Que ce soit à l’égard de vos salariés, de vos clients ou de vos prospects, suivre cette actualité est un véritable atout.
Nous avons donc conçu pour vous le « fil astella ». Notre promesse ? Une information réactive, soigneusement sélectionnée, mise en contexte et toujours analysée.
Vous y retrouverez nos commentaires en temps réel, nos articles de doctrine publiés dans les revues spécialisées, des rappels des échéances à venir, nos interventions, ou encore les actualités du cabinet.
Faites défiler le fil ci-dessous intégré à cette page pour voir nos derniers posts, ou bien consultez-le en intégralité sur sa page dédiée :
Le fil astella12 novembre 2026
Principe de faveur en prévoyance : comment comparer deux régimes ?
4 novembre 2026
Prévoyance : la Cour de cassation précise comment comparer un régime de branche et un régime d’entreprise
6 octobre 2026
Plafond de la sécurité sociale (PSS) pour 2027 : son montant augmentera de 1,7 % par rapport à 2026 et atteindra 4.075 euros par mois soit 48.900 euros par an
12 novembre 2026
Principe de faveur en prévoyance : comment comparer deux régimes ?
Dans une décision du 4 novembre 2026, la Cour de cassation a défini la méthode de comparaison à appliquer lorsqu’une convention collective et une décision unilatérale de l’employeur instaurent toutes deux un régime de prévoyance. Le caractère plus favorable de l’un ou l’autre régime doit s’apprécier « globalement, pour l’ensemble du personnel, les différents risques garantis par un régime de prévoyance ayant nécessairement la même cause ».
Pour éclairer les enjeux de cette solution, Charlotte BERTRAND nous livre son analyse dans un article du 13 novembre 2026 pour Liaisons Sociales Quotidien.
Lien vers l’article du 13 novembre 2026 (extrait).
Lien vers l’article du 13 novembre 2026 (complet).
Plus de publications concernant : Frais de santé, prévoyance et assurance de personnes.
4 novembre 2026
Prévoyance : la Cour de cassation précise comment comparer un régime de branche et un régime d’entreprise
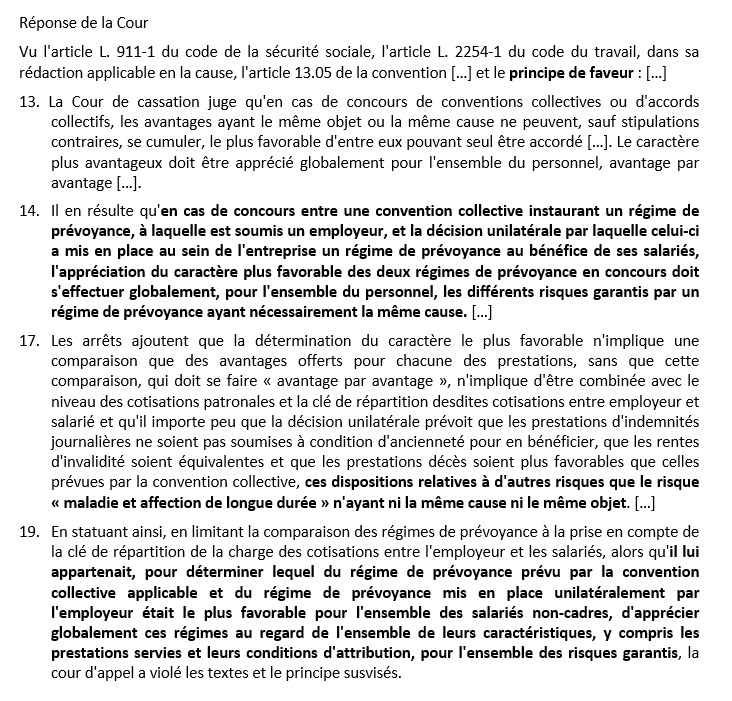
En matière de protection sociale complémentaire, il est très fréquent d’être amené à comparer deux régimes, par exemple lorsqu’une entreprise entend déroger par décision unilatérale aux obligations conventionnelles instituées au niveau de la branche.
En effet, dans ce cas de figure, la dérogation n’est sécurisée qu’à condition que le régime institué au sein de l’entreprise soit le plus favorable.
Toute la difficulté réside dans l’appréciation de cette condition et dans le lot de questions que cela soulève, en particulier celles des paramètres à comparer et du périmètre de la comparaison.
Même si la Cour de cassation s’est plusieurs fois prononcée sur ces aspects, les réponses apportées n’ont jamais été très précises et pouvaient prêter à plusieurs interprétations.
En particulier, il a déjà été énoncé de longue date que le caractère plus favorable s’appréciait « globalement pour l’ensemble du personnel, avantage par avantage » et qu’il fallait comparer entre avantages ayant « le même objet ou la même cause ».
Néanmoins, la Cour n’avait jamais expressément indiqué ce qu’il fallait entendre par « avantage» : s’agit-il de l’ensemble des garanties venant indemniser un même risque (et donc chaque garantie « incapacité », « invalidité » ou « décès » prise séparément) ou du régime de prévoyance dans son ensemble ?
Dans la plupart des cas, il semble logique de considérer que l’avantage, et donc le périmètre de comparaison, est l’ensemble des garanties de prévoyance instituées de façon indivisible par l’accord collectif ou la décision unilatérale (dont l’objet est généralement de mettre en place un régime global, d’ailleurs mis en œuvre par un seul contrat d’assurance financé par une seule cotisation, et non pas des garanties prises isolément).
C’est cette logique que semble adopter la Cour de cassation dans un arrêt rendu aujourd’hui.
Dans cette affaire, des salariés reprochaient à un employeur de ne pas avoir pris en charge intégralement le financement d’une garantie « incapacité », comme le prévoyaient les stipulations conventionnelles de branche mais « seulement »… à 96,97 % ou 97,05 % selon la tranche de rémunération. Les juges du fond avaient eu la main très lourde en fixant à 5.000 euros le préjudice subi par chaque salarié du fait de cette prétendue violation par l’employeur de ses obligations conventionnelles.
Selon l’employeur, le niveau plus élevé des garanties « décès » et l’accès à la garantie « incapacité » sans condition d’ancienneté compensaient largement ce très léger sous-financement.
Cette méthode de comparaison est confirmée par la Cour de cassation, qui précise, non seulement que la comparaison doit prendre en compte l’ensemble des caractéristiques d’un avantage (par exemple, son financement et les conditions de son attribution) sans les analyser séparément, mais aussi qu’elle doit se faire au niveau du régime de prévoyance dans son ensemble, sans isoler chaque garantie.
Ces modalités d’application du principe de faveur sont de nature à renforcer la liberté dont dispose l’entreprise afin d’instituer une couverture adaptée à sa configuration et à ses salariés. L’exercice peut toutefois demeurer délicat : comparer une clé de répartition de la cotisation, une franchise de garantie « incapacité » et un capital décès n’a rien d’évident non plus…
Lien vers l’arrêt Cass. Soc. 4 novembre 2026, n° 25-17.982 (F-B).
Plus de publications concernant : Frais de santé, prévoyance et assurance de personnes.
6 octobre 2026
Plafond de la sécurité sociale (PSS) pour 2027 : son montant augmentera de 1,7 % par rapport à 2026 et atteindra 4.075 euros par mois soit 48.900 euros par an
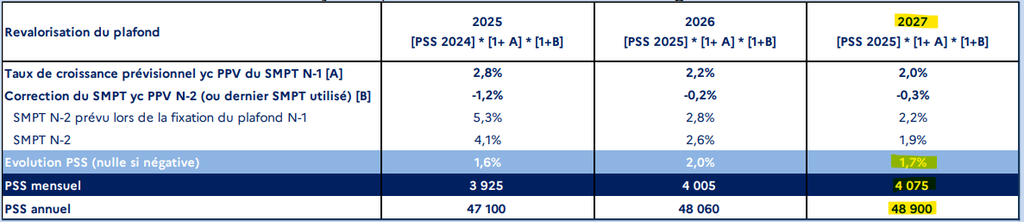
Comme chaque année, ces prévisions figurent dans le rapport de la Commission des comptes de la sécurité sociale, diffusé aujourd’hui dans le prolongement de la présentation du projet de loi de financement de la sécurité sociale (PLFSS) pour 2027 en Conseil des ministres.
Bien sûr, ces montants ne seront définitifs que lors de la parution traditionnelle d’un arrêté au mois de décembre. Néanmoins, d’expérience, le plafond ainsi diffusé a toujours été identique à celui fixé en fin d’année.
Plus de publications concernant : Paie et charges sociales et Sécurité sociale.
1 octobre 2026
Projet de budget pour 2027 : synthèse des principales mesures touchant aux rémunérations et à la protection sociale dans les projets de loi tout juste mis en ligne
Même si certains de ces changements sont majeurs, rappelons que l’adoption de ces projets de loi en l’état est très incertaine (et qu’il y aura, de toute façon, un budget rectificatif après les prochaines élections législatives).
- Charges sociales et fiscalité :
→ Indemnités de rupture du contrat de travail : baisse draconienne des exonérations de charges sociales et d’impôt applicables, avec le plafonnement des sommes exonérées à 1 PASS (pour toutes les charges et pour l’impôt sur le revenu).
Plus encore, le Gouvernement souhaite que l’ensemble des sommes soient concernées, dont les dommages-intérêts (que leur versement soit ordonné par un juge ou prévu par une transaction).
Cette réforme, qui bouleverserait les usages en matière de litiges individuels, s’appliquerait aux ruptures intervenues à compter du 1er janvier 2027.
→ Intégration partielle de la participation, de l’intéressement et de l’abondement dans la rémunération retenue pour le calcul de la réduction générale des cotisations patronales (RGDU).
Cet aspect technique conduit, en clair, à soumettre en partie aux charges sociales patronales le partage de la valeur (à l’instar de ce qui a été fait pour la PPV).
Dans un contresens, le dossier de presse précise que « cette mesure ne modifie pas le régime social avantageux applicable à ces dispositifs » (conformément aux propos rassurants du Premier ministre il y a quelques semaines…).
→ Prolongation, en 2027, du traitement social spécifique de la PPV dans les entreprises de moins de 50 salariés.
→ « Pacte Papin » : création d’une fiscalité avantageuse applicable à certaines plus-values de cession d’actions auprès de salariés de l’entreprise, de nature à encourager l’actionnariat salarié.
- Complémentaires santé : reconduction, pour l’année 2027, d’une taxe de 2,05 % sur les cotisations d’assurance (s’ajoutant à la TSA).
Il n’est pas prévu de mécanisme de « plafonnement » des tarifs à ce stade (le Conseil constitutionnel se prononcera ce mois-ci sur la constitutionnalité de celui institué pour l’année 2026).
- Arrêts de travail : hausse de la CSG applicable aux IJSS à 9,2 % (au lieu de 6,2 % aujourd’hui), diminuant donc leur montant net.
- Retraite :
→ Sous-indexation des pensions de base d’un certain montant.
→ Plafonnement à 3.000 € (au lieu de 4.439 €) de l’abattement fiscal de 10 % applicable aux pensions de retraite.
Lien vers les dossiers législatifs du PLF et du PLFSS.
Plus de publications concernant : Frais de santé, prévoyance et assurance de personnes, Indemnités de départ, Paie et charges sociales, Partage de la valeur et épargne salariale et Sécurité sociale.